
Stundenverrechnungssatz im Handwerk berechnen – mit Beispielrechnung
Vollkostenrechnung Schritt für Schritt, durchgerechnet an einem Metallbaubetrieb mit acht Mitarbeitern: 7.860 produktive Stunden, 83 Prozent Gemeinkostenzuschlag, 82,41 Euro Stundensatz.
Der Stundenverrechnungssatz ist der Preis, den eine produktive Arbeitsstunde kosten muss, damit der Betrieb alle Kosten deckt und etwas übrig bleibt. Er entsteht aus drei Größen: den Lohnkosten, den Gemeinkosten und der Zahl der Stunden, die sich tatsächlich verrechnen lassen. Wer eine davon schätzt, schätzt am Ende den eigenen Gewinn.
Dieser Artikel rechnet den Satz an einem Metallbaubetrieb mit acht Mitarbeitern durch — sechs in der Werkstatt, zwei im Büro. Alle Zahlen sind Jahreszahlen und lassen sich mit den eigenen Werten überschreiben.
Die Formel in einem Satz
Selbstkosten je Stunde = (Fertigungslöhne + Gemeinkosten) ÷ produktive Stunden. Darauf kommt der Zuschlag für Wagnis und Gewinn. Fertig ist der Stundenverrechnungssatz.
Der Fehler steckt fast nie in der Formel. Er steckt im Nenner: Betriebe rechnen mit Anwesenheitsstunden statt mit produktiven Stunden und liegen damit systematisch 20 bis 25 Prozent zu niedrig.
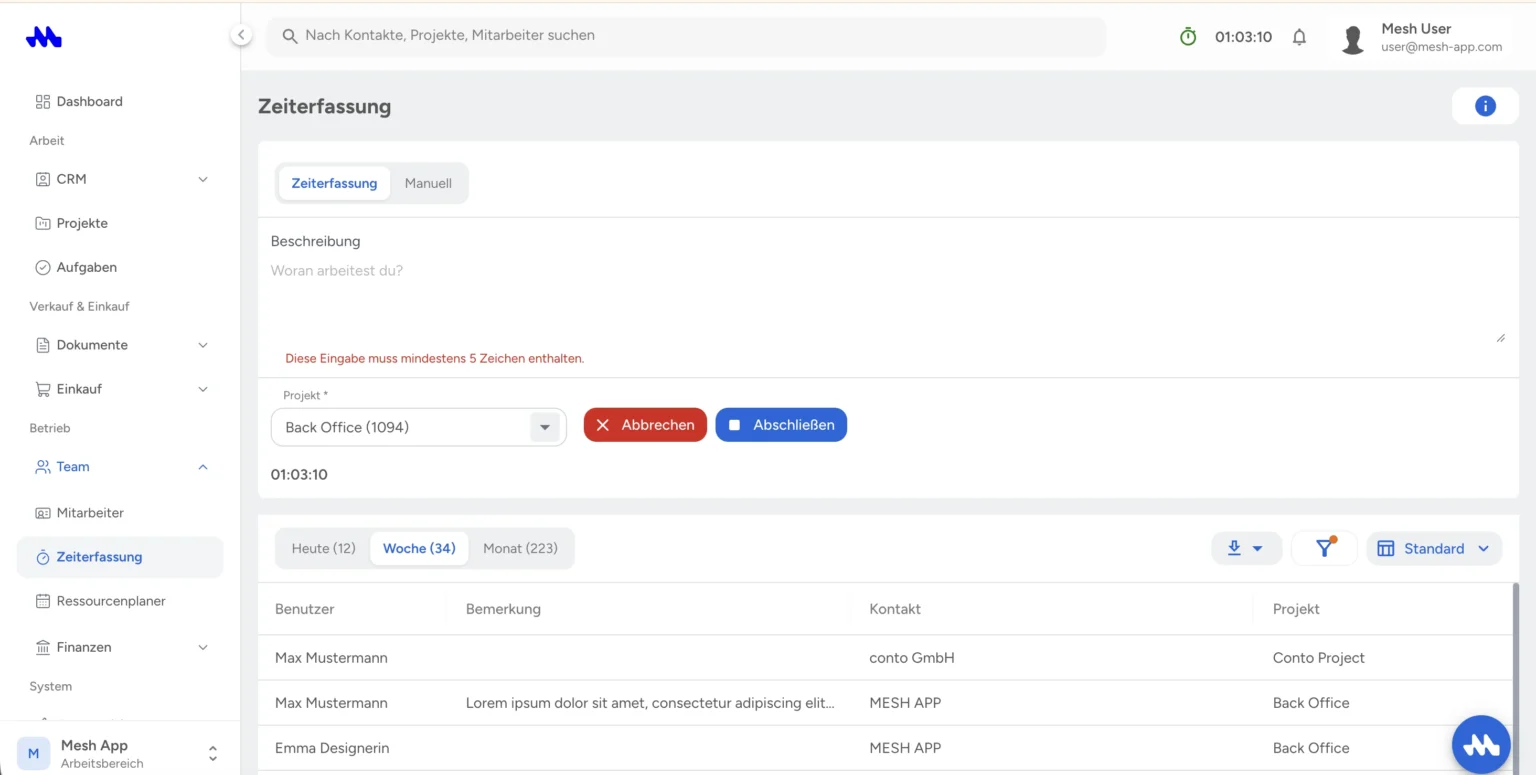
Beide Größen der Formel kommen aus dem laufenden Betrieb, nicht aus der Jahresauswertung: gebuchte Stunden im Nenner, zugeordnete Kosten im Zähler. Wer sie in einer Handwerkersoftware führt, hat sie jederzeit statt einmal im Jahr. In der Mesh APP sind das die Module Zeiterfassung und Kostenstellen — die Rechnung unten benutzt genau diese beiden Quellen.
Schritt 1: Die produktiven Stunden
Ein gewerblicher Mitarbeiter ist nicht 2.080 Stunden im Jahr verfügbar. Abzuziehen sind Wochenenden, Feiertage, Urlaub und Krankheit:
- 365 Kalendertage minus 104 Wochenendtage minus 11 Feiertage
- minus 30 Urlaubstage minus etwa 10 Krankheitstage
- = 210 Arbeitstage à 8 Stunden = 1.680 Anwesenheitsstunden
Von diesen 1.680 Stunden sind nicht alle verrechenbar. Rüsten, Fahrten zur Baustelle, Materialholen, Werkstattordnung, Besprechungen, Nacharbeit und Gewährleistung fressen in einem typischen Metallbaubetrieb rund 22 Prozent — das sind 370 Stunden.
Bleiben 1.310 produktive Stunden je gewerblichem Mitarbeiter. Bei sechs Mitarbeitern in der Werkstatt sind das 7.860 produktive Stunden im Jahr.
Diese Quote ist die unsicherste Zahl in der ganzen Rechnung — und die einzige, die sich messen lässt, statt sie zu schätzen. Wer Zeiten auf Aufträge bucht statt nur Kommen und Gehen zu erfassen, sieht nach einem Quartal, wo die 22 Prozent wirklich liegen. Bei manchen Betrieben sind es 15, bei anderen 30. In der Mesh APP ist das die Auswertung „Stunden je Projekt und Mitarbeiter“: produktive Zeit gegen Gesamtzeit, ohne dass jemand eine Tabelle pflegt.
Woraus die 22 Prozent bestehen
Die unproduktive Zeit ist kein Schlendrian, sondern besteht aus Arbeit, die nur niemand bezahlt. In einem Metallbaubetrieb verteilt sie sich ungefähr so über die 370 Stunden:
- Fahrzeiten zur Baustelle und zurück: 120 bis 160 Stunden, je nach Einzugsgebiet. Der größte Einzelposten.
- Rüsten, Material holen, Werkstatt aufräumen: 90 bis 110 Stunden.
- Besprechungen, Einweisungen, Unterweisungen: 40 bis 50 Stunden.
- Nacharbeit und Gewährleistung: 50 bis 90 Stunden — die Position mit der größten Spannweite zwischen Betrieben.
Zwei davon lassen sich verkleinern. Fahrzeiten sinken mit besserer Tourenplanung, Nacharbeit sinkt mit besserem Aufmaß. Rüstzeiten und Besprechungen sind weitgehend fix — wer sie wegkürzt, kürzt an der falschen Stelle.
Ob Wegzeiten überhaupt unproduktiv sind, hängt vom Vertrag ab: sind sie als Anfahrtspauschale oder als verrechenbare Stunde vereinbart, gehören sie nicht in diesen Topf, sondern in den Nenner. Das verändert den Satz erheblich. Wichtig ist nur, beides nicht doppelt zu zählen.
Schritt 2: Die Fertigungslöhne
Gerechnet wird mit Vollkosten, nicht mit dem Bruttolohn. Für einen Metallbau-Facharbeiter:
- Jahresbruttolohn: 42.000 €
- Lohnnebenkosten (Sozialabgaben, Umlagen, Urlaubs- und Weihnachtsgeld): rund 30 Prozent = 12.600 €
- Vollkosten je Mitarbeiter: 54.600 €
Sechs gewerbliche Mitarbeiter ergeben 327.600 € Fertigungslöhne im Jahr.
Warum der Bruttolohn allein nicht reicht
Die 30 Prozent Lohnnebenkosten sind kein Aufschlag, den man weglassen kann, wenn es knapp wird. Sie bestehen aus Beträgen, die ohnehin abgebucht werden: Sozialversicherungsanteil des Arbeitgebers, Unfallversicherung, Umlagen, die anteilige Rückstellung für Urlaubs- und Weihnachtsgeld.
Der Prozentsatz unterscheidet sich zwischen Deutschland und Österreich spürbar. In Deutschland liegt er ohne Sonderzahlungen bei etwa 21 bis 23 Prozent, in Österreich mit Kommunalsteuer, Dienstgeberbeitrag und den beiden Sonderzahlungen deutlich höher. Wer in Österreich mit 30 Prozent rechnet, liegt eher an der Untergrenze. Der sichere Weg: einmal die Jahressumme aller Personalkosten aus der Lohnverrechnung nehmen und durch die Summe der Bruttolöhne teilen. Das ergibt den echten Faktor des eigenen Betriebs, nicht den aus dem Lehrbuch.
Ein Satz für alle oder gestaffelte Sätze?
Ein Lehrling im dritten Jahr kostet den Betrieb rund ein Drittel eines Facharbeiters und leistet vielleicht die Hälfte. Ein Vorarbeiter kostet ein Fünftel mehr. Wer beide mit demselben Satz verrechnet, subventioniert die eine Stunde mit der anderen.
Für kleine Betriebe ist ein Mischsatz trotzdem meistens die richtige Wahl — er ist einfacher zu handhaben und das Angebot bleibt lesbar. Sobald aber regelmäßig ganze Aufträge überwiegend von Lehrlingen oder überwiegend vom Vorarbeiter erledigt werden, lohnen zwei oder drei Sätze. In unserem Beispielbetrieb mit sechs Facharbeitern gleicher Qualifikation bleibt es beim einen Satz.
Schritt 3: Die Gemeinkosten
Gemeinkosten sind alles, was der Betrieb zahlt, ohne dass es auf einem einzelnen Auftrag landet. Für unseren Betrieb:
| Position | Jahr |
|---|---|
| Inhaber und Bürokraft (Vollkosten) | 118.000 € |
| Werkstattmiete und Betriebskosten | 36.000 € |
| Vier Transporter: Leasing, Sprit, Versicherung | 42.000 € |
| Maschinen: Abschreibung und Wartung | 28.000 € |
| Werkzeug, Kleinmaterial, Arbeitskleidung | 14.000 € |
| Versicherungen, Kammer, Beiträge | 9.000 € |
| Steuer- und Rechtsberatung | 8.000 € |
| Software, Telefon, Internet | 7.200 € |
| Werbung, Website, Fahrzeugbeschriftung | 6.000 € |
| Fortbildung | 4.000 € |
| Summe | 272.200 € |
Ins Verhältnis zu den Fertigungslöhnen gesetzt, ergibt das einen Gemeinkostenzuschlag von 83,1 Prozent (272.200 ÷ 327.600). Jeder Euro Lohn zieht also 83 Cent Gemeinkosten nach sich.
Der Zuschlagssatz taugt aber nur als Kennzahl für den ganzen Betrieb. Sobald ein Betrieb Werkstattfertigung und Montage nebeneinander hat, tragen die beiden unterschiedlich viel Gemeinkosten — die Werkstatt die Maschinen, die Montage die Fahrzeuge. Wer die Kosten auf Kostenstellen bucht, sieht das getrennt und kann zwei Sätze rechnen statt einem gemittelten.Schritt 4: Der Satz
Jetzt wird geteilt. Beide Kostenblöcke gehen durch die 7.860 produktiven Stunden:
| Block | Jahr | je produktiver Stunde |
|---|---|---|
| Fertigungslöhne | 327.600 € | 41,68 € |
| Gemeinkosten | 272.200 € | 34,63 € |
| Selbstkosten | 599.800 € | 76,31 € |
| Wagnis und Gewinn, 8 % | 47.984 € | 6,10 € |
| Stundenverrechnungssatz | 82,41 € |
Aufgerundet: 82,50 € netto je Stunde. Bei 7.860 verkauften Stunden entspricht das rund 648.000 € Jahresumsatz aus Arbeitsleistung — Material kommt getrennt dazu.
Material gehört nicht in den Stundensatz
Der häufigste Konstruktionsfehler nach dem falschen Nenner: Betriebe schlagen das Material auf den Stundensatz auf, damit „alles drin ist“. Das geht schief, sobald sich das Verhältnis von Arbeit zu Material zwischen zwei Aufträgen unterscheidet — und das tut es immer.
Ein Geländer aus Edelstahl mit 40 Arbeitsstunden und 6.800 € Materialeinsatz und eine Reparatur mit 40 Stunden und 300 € Material bekämen denselben Aufschlag. Beim ersten Auftrag wird zu viel verlangt, beim zweiten zu wenig.
Material läuft deshalb getrennt: Einkaufspreis plus Materialgemeinkostenzuschlag für Beschaffung, Lagerung und Schwund, üblich sind 5 bis 12 Prozent, plus Gewinnaufschlag. Damit das funktioniert, müssen die Einkaufspreise aktuell gepflegt sein — bei Stahl und Edelstahl sind Preisstände von vor einem Jahr in der Kalkulation schlicht unbrauchbar.
Was passiert, wenn eine Zahl wackelt
Die Rechnung ist empfindlicher, als sie aussieht. Drei Beispiele, jeweils ausgehend von den 82,41 €:
- Unproduktive Zeit steigt von 22 auf 28 Prozent: produktive Stunden fallen auf 7.258, der Satz steigt auf 89,25 €. Sechs Prozentpunkte Rüstzeit kosten fast sieben Euro Stundensatz.
- Ein Mitarbeiter fällt ein halbes Jahr aus und wird nicht ersetzt: 655 produktive Stunden weniger, Gemeinkosten bleiben. Der Satz müsste auf rund 86 € steigen, damit die Deckung hält.
- Der Betrieb rechnet mit 1.680 statt 1.310 Stunden: 10.080 statt 7.860 Stunden im Nenner, Satz 64,26 €. Das sind 18 € zu wenig je Stunde — bei 7.860 tatsächlich geleisteten Stunden fehlen am Jahresende rund 142.000 €.
Der dritte Fall ist der häufigste. Und er fällt nicht auf, weil die Auftragsbücher voll sind.
Regie oder Festpreis — derselbe Satz, andere Wirkung
Bei Regiearbeit ist der Stundenverrechnungssatz der Preis. Wird sauber erfasst, deckt er, was er decken soll. Das Risiko liegt allein bei der Erfassung: jede nicht aufgeschriebene halbe Stunde ist bei 82,50 € ein Verlust von 41 €. Bei sechs Mitarbeitern und einer verlorenen halben Stunde pro Woche sind das im Jahr rund 12.900 €.
Beim Festpreis ist der Satz dagegen nur die Grundlage der Schätzung. Hier entscheidet, wie gut die Stundenschätzung war. Ein Betrieb, der seinen Satz sauber kalkuliert hat, aber 25 Prozent zu wenig Stunden ansetzt, verliert genauso viel wie einer, der 20 € zu wenig pro Stunde verlangt.
Deshalb ist der Stundensatz die eine Hälfte der Arbeit und die Mengenschätzung die andere. Wie ein Angebot aufgebaut sein muss, damit die Mengen nachvollziehbar bleiben, steht in Angebot schreiben im Handwerk.
Was der Kunde von der Zahl sieht
82,50 € klingen nach viel, wenn der Kunde sie mit einem Nettolohn vergleicht. Genau das tut er. Deshalb gehört zur Zahl eine Erklärung, und zwar eine kurze.
Was hilft: die Stunde nicht als Lohn darstellen, sondern als Leistung des Betriebs — Fachkraft, Werkzeug, Maschine, Fahrzeug, Versicherung, Gewährleistung. Was nicht hilft: die Kalkulation offenlegen. Kein Kunde will eine Gemeinkostentabelle sehen, und wer sie zeigt, verhandelt anschließend über einzelne Positionen daraus.
Im Angebot selbst ist die sauberste Form die getrennte Position: Arbeitszeit mit Stundenzahl und Satz, Material mit Menge und Preis, Anfahrt separat. Der Kunde sieht dann, wofür er zahlt, und Nachträge lassen sich später an derselben Struktur anhängen, ohne dass die Summe unerklärlich wird.
Ein Satz, der nirgends stehen sollte: „Stundensatz inklusive Material und Anfahrt“. Das ist kein Entgegenkommen, sondern eine Einladung zum Streit über den Umfang.
Warum der kalkulierte Satz selten der abgerechnete ist
Ein Satz auf dem Papier sagt nichts darüber, ob er auch erlöst wird. Zwischen Kalkulation und Kontoauszug liegen die nicht erfassten Stunden, die Kulanzarbeit, der vergessene Nachtrag und der Rabatt, den jemand im Gespräch gegeben hat.
Deshalb gehört zu jedem kalkulierten Satz eine Nachkalkulation: kalkulierte gegen tatsächliche Stunden, Auftrag für Auftrag. Erst die Differenz zeigt, ob 82,50 € ein Preis oder ein Wunsch sind. Wie das an einem einzelnen Auftrag aussieht, steht in Nachkalkulation im Handwerk.
Was der Betrieb dafür braucht
Für die Rechnung oben braucht es zwei Datenquellen, die viele Betriebe nicht sauber haben: Stunden, die auf Aufträge gebucht sind, und Kosten, die einer Kostenstelle zugeordnet sind. Beides liefert eine Handwerkersoftware, in der Zeiten und Belege am selben Auftrag hängen.
Konkret heißt das: Zeiterfassung mit Auftragsbezug statt Kommen-und-Gehen, und Kostenstellen für die Gemeinkostenblöcke. Ohne diese beiden bleibt jeder Stundensatz eine Schätzung mit Nachkommastellen.
Wer die Stunden überhaupt erst einmal erfassen will, findet die Pflichtangaben und den praktischen Weg in Stundenzettel für Handwerker.