
E-Rechnung-Pflicht im Handwerk: Welche Fristen für Betriebe gelten
Empfangen seit 2025, versenden ab 2027 oder 2028: Welche Fristen der E-Rechnungspflicht für Handwerksbetriebe gelten, was die 800.000-€-Grenze bedeutet und was bis wann zu tun ist.
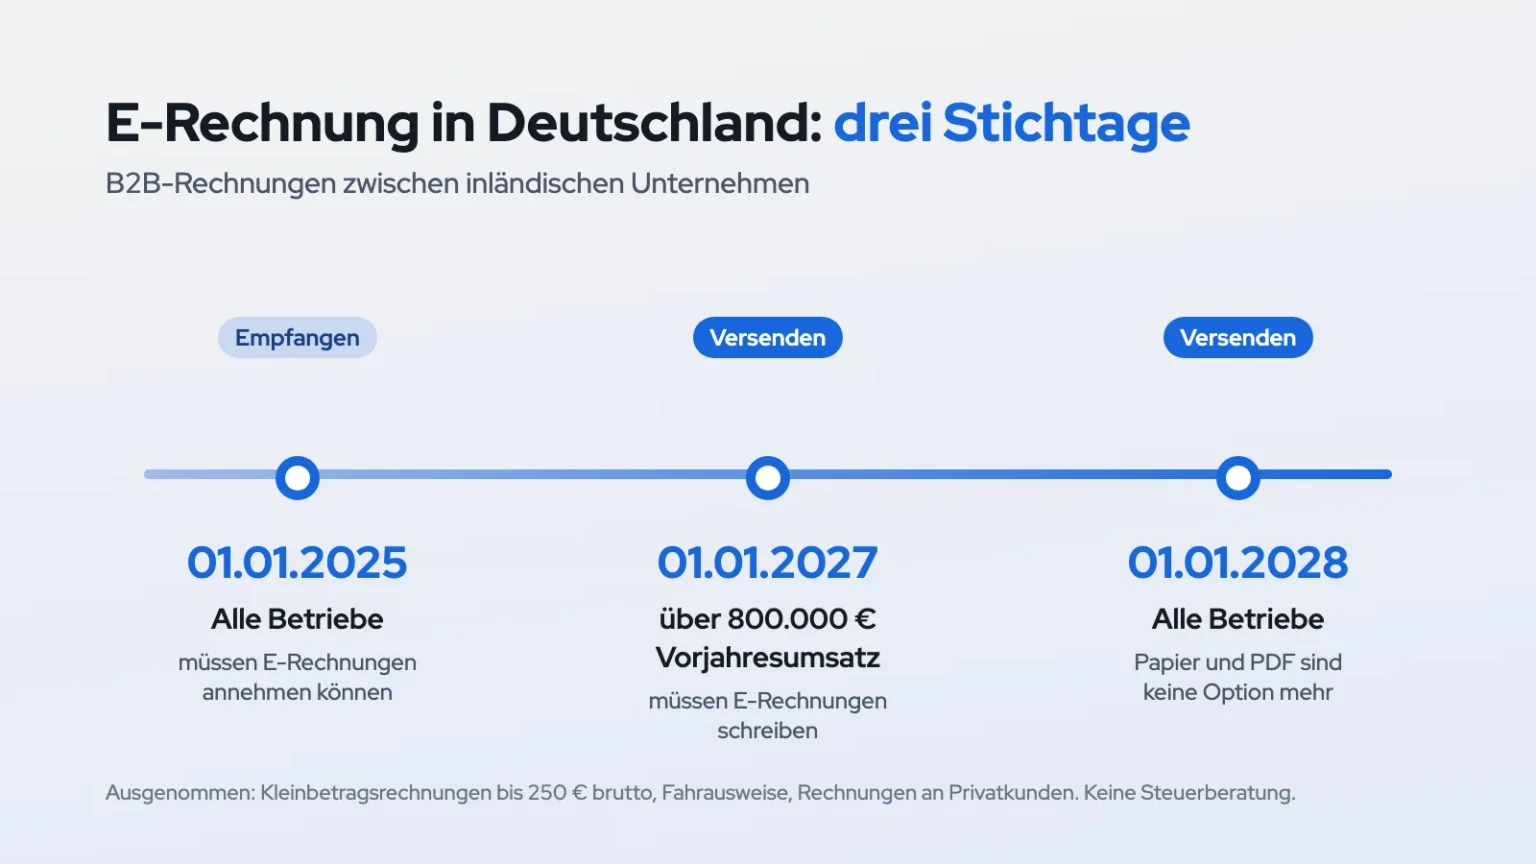
Für Handwerksbetriebe gilt die E-Rechnung-Pflicht in drei Stufen: Seit 1. Januar 2025 muss jeder Betrieb E-Rechnungen von anderen Unternehmen empfangen können. Selbst versenden muss er sie spätestens ab 1. Januar 2028, bei mehr als 800.000 € Vorjahresumsatz schon ab 1. Januar 2027. Rechnungen an Privatkunden sind davon nicht betroffen.
Dieser Beitrag hat den Stand 8. Oktober 2026 und bezieht sich auf Deutschland. Er geht die Fristen der Reihe nach durch und zeigt, was ein kleiner Betrieb bis wann erledigt haben sollte. Für Einzelfälle, etwa gemischte Kundengruppen oder Organschaften, ist der Steuerberater die richtige Adresse.
Wen die Pflicht trifft und wen nicht
Die Pflicht gilt für Rechnungen zwischen inländischen Unternehmen, also im B2B-Geschäft. Für einen Handwerksbetrieb heißt das: Jede Rechnung an einen Bauträger, eine Hausverwaltung mit Gewerbe, einen Generalunternehmer oder einen anderen Betrieb fällt darunter. Die Rechnung an Familie Müller für das neue Bad fällt nicht darunter.
Zwei Ausnahmen gelten auch im B2B-Geschäft dauerhaft:
- Kleinbetragsrechnungen bis 250 € brutto, etwa für eine kurze Reparatur oder Material über die Theke.
- Fahrausweise, die im Handwerk kaum eine Rolle spielen.
Für die Handwerksbetriebe mit überwiegend privater Kundschaft ist die Versandpflicht damit kleiner, als sie zunächst klingt. Die Empfangspflicht trifft dagegen jeden, denn Großhändler, Subunternehmer und Leasinggeber sind Unternehmen und dürfen ihre Rechnungen elektronisch schicken.
Was als E-Rechnung zählt, ist genau geregelt: ein strukturiertes Format nach der europäischen Norm EN 16931. In der Praxis sind das XRechnung (reines XML) und ZUGFeRD ab Version 2.0.1 (PDF mit eingebettetem XML). Ein PDF per E-Mail ist keine E-Rechnung, auch wenn es elektronisch verschickt wird.
Die Fristen im Überblick
| Zeitraum | Empfang | Versand |
|---|---|---|
| seit 01.01.2025 | Pflicht für alle Unternehmen | Papier und PDF weiter zulässig, andere elektronische Formate mit Zustimmung des Empfängers |
| bis 31.12.2026 | Pflicht | Übergangsfrist für alle: Papier und PDF zulässig |
| 01.01. bis 31.12.2027 | Pflicht | E-Rechnung Pflicht bei mehr als 800.000 € Vorjahresumsatz; bis 800.000 € weiter Papier und PDF zulässig |
| ab 01.01.2028 | Pflicht | E-Rechnung Pflicht für alle Unternehmen |
Eine Sonderregel betrifft das EDI-Verfahren, bei dem Rechnungsdaten direkt zwischen zwei Systemen ausgetauscht werden. Es bleibt mit Zustimmung des Empfängers bis Ende 2027 zulässig. Für die meisten Handwerksbetriebe spielt das keine Rolle.
Was die 800.000-€-Grenze für das Jahr 2027 bedeutet
Maßgeblich für 2027 ist der Umsatz des Jahres 2026, also des laufenden Jahres. Ein Betrieb, der Ende 2026 knapp unter der Grenze liegt, darf im Jahr 2027 noch Papier- und PDF-Rechnungen schreiben. Liegt er darüber, muss er ab 1. Januar 2027 E-Rechnungen verschicken.
Viele Handwerksbetriebe mit drei bis acht Mitarbeitern liegen unter dieser Grenze. Für sie ist 2028 das eigentliche Datum. Wer gerade wächst, sollte die Zahl aber nicht erst im Januar nachrechnen: Ein Betrieb mit 760.000 € Umsatz bis Oktober landet mit einem starken November schnell darüber.
Die Empfangspflicht: seit 2025 im Alltag
Empfangen können heißt nicht, eine spezielle Software zu kaufen. Es heißt, drei Dinge sicherzustellen:
- Eine Adresse für Rechnungen. Ein E-Mail-Postfach genügt, wenn der Lieferant weiß, wohin er die Datei schicken soll. Sinnvoll ist eine eigene Adresse wie rechnung@, damit Rechnungen nicht im Postfach des Chefs untergehen.
- Die Datei lesen können. Eine ZUGFeRD-Rechnung öffnet sich als PDF, eine XRechnung nur mit einem Anzeigeprogramm. Kostenlose Viewer gibt es; die Frage ist, ob jemand im Büro weiß, wo er die Datei öffnet.
- Das Original aufbewahren. Aufzubewahren ist die XML-Datei, nicht der Ausdruck. Für Buchungsbelege gelten seit 2025 acht Jahre. Wer das XML löscht und nur das PDF behält, hat das Original nicht mehr.
Seit 2025 braucht ein Lieferant für eine E-Rechnung keine Zustimmung des Empfängers mehr. Der Betrieb kann sie also nicht mit dem Hinweis zurückweisen, er habe dafür kein Programm. Wer den Großhandel als Hauptlieferanten hat, bekommt E-Rechnungen oft schon heute. Die Frage ist nur, ob sie im Büro als solche erkannt werden.
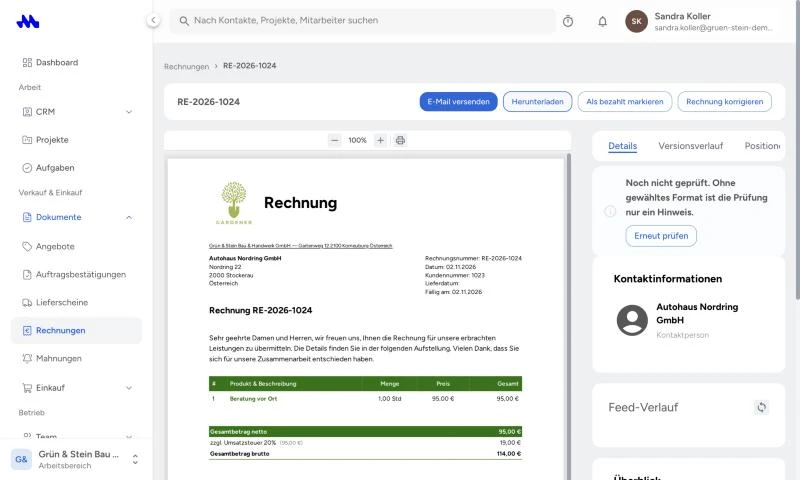
Spätestens beim Versand stellt sich dann dieselbe Frage von der anderen Seite: Das Rechnungsprogramm muss das Format ausgeben können. In der Mesh APP ist die E-Rechnung kein eigener Vorgang, sondern ein Ausgabeformat der normalen Rechnung.
Öffentliche Auftraggeber: schon heute Pflicht
Für Aufträge der öffentlichen Hand gelten die Fristen oben nicht. Wer für den Bund arbeitet, muss seit 27. November 2020 elektronisch abrechnen. Die Länder haben eigene Regeln, die sich im Detail unterscheiden. Eine Gemeinde, eine Schule oder ein Landesbetrieb kann deshalb schon heute eine E-Rechnung verlangen, auch von einem kleinen Betrieb.
Dazu kommen zwei Besonderheiten: Die Rechnung braucht die Leitweg-ID des Empfängers, und sie wird nicht per E-Mail an den Sachbearbeiter geschickt, sondern über ein Rechnungsportal eingereicht oder über das Peppol-Netz übermittelt. Wie das im Einzelnen abläuft, steht in XRechnung erstellen.
Was ein kleiner Betrieb bis wann tun sollte
Als Beispiel ein Malerbetrieb mit fünf Mitarbeitern und 540.000 € Jahresumsatz. Er schreibt rund 600 Rechnungen im Jahr, davon 200 an gewerbliche Kunden. 50 dieser 200 Rechnungen liegen unter 250 € brutto. Ab 2028 muss er also rund 150 Rechnungen im Jahr als E-Rechnung verschicken, gut zwölf im Monat.
| Bis wann | Was | Aufwand im Beispiel |
|---|---|---|
| sofort | Rechnungsadresse festlegen, XML-Dateien lesen und acht Jahre im Original aufbewahren | ca. 2 Stunden |
| bis 31.12.2026 | Kundenstamm nach privat und gewerblich trennen, Rechnungsprogramm auf E-Rechnung prüfen | ca. 4 Stunden |
| im Lauf von 2027 | erste E-Rechnungen an Stammkunden schicken, Rückmeldungen einholen | laufend |
| ab 01.01.2028 | alle B2B-Rechnungen über 250 € als E-Rechnung | keiner, wenn vorbereitet |
Der Betrieb aus dem Beispiel hat also mehr als ein Jahr Zeit. Diese Zeit ist aber nicht zum Warten da, sondern zum Testen: Die ersten E-Rechnungen an einen Bauträger, der sie schon verarbeitet, zeigen schnell, ob Stammdaten wie USt-IdNr., Bankverbindung und Einheiten sauber hinterlegt sind.
Welches Format für wen
Im B2B-Geschäft ist ZUGFeRD meist die bessere Wahl, weil der Empfänger auch ohne E-Rechnungsprogramm ein lesbares PDF sieht. Bei öffentlichen Auftraggebern ist XRechnung der Standardweg. Wichtig bei ZUGFeRD: Die Profile MINIMUM und BASIC-WL gelten nicht als E-Rechnung. Erst ab dem Profil EN 16931, früher COMFORT genannt, ist die Pflicht erfüllt. Den Unterschied im Detail erklärt ZUGFeRD und XRechnung: der Unterschied.
Drei Wege zur ersten E-Rechnung
Wer heute noch mit einer Textverarbeitung oder einer Tabellenkalkulation schreibt, hat grundsätzlich drei Möglichkeiten:
- Das vorhandene PDF umwandeln. Online-Werkzeuge erzeugen aus einer PDF-Rechnung eine XML-Datei. Das geht für einzelne Rechnungen, verlangt aber jedes Mal Nacharbeit. Worauf zu achten ist, steht in PDF in XRechnung umwandeln.
- Ein kostenloses Erfassungsformular nutzen. Für zwei bis drei Rechnungen im Monat tragbar, bei zwölf und mehr wird das doppelte Erfassen teuer. Die Grenzen beschreibt XRechnung kostenlos erstellen.
- Ein Rechnungsprogramm, das das Format direkt ausgibt. Angebot, Auftrag und Rechnung entstehen einmal, die E-Rechnung ist nur eine andere Datei derselben Rechnung.
Für den Malerbetrieb aus dem Beispiel bedeutet der zweite Weg rund 150 Rechnungen, die je etwa zehn Minuten doppelt erfasst werden: 25 Stunden im Jahr. Bei 45 € Bürostundensatz sind das gut 1.100 €. In der Mesh APP kostet das Modul Dokumente mit Angeboten, Rechnungen und dem Export als XRechnung und ZUGFeRD 19 € im Monat zzgl. USt., also 228 € im Jahr. Wie die Ausgabe Schritt für Schritt funktioniert, zeigt die Anleitung zur E-Rechnung.
Gewerbliche Kunden rechtzeitig fragen
Eine E-Rechnung kommt nur an, wenn der Betrieb weiß, wohin und in welcher Form. Bei Privatkunden reicht die Postanschrift, bei gewerblichen Kunden fehlen diese Angaben oft im Kundenstamm. Sinnvoll ist eine kurze Abfrage bei allen B2B-Kunden, am besten mit dem nächsten Angebot oder der nächsten Rechnung:
- Rechnungsadresse: An welche E-Mail-Adresse sollen E-Rechnungen gehen?
- Format: Wird ZUGFeRD oder XRechnung bevorzugt?
- Pflichtangaben: Braucht der Kunde eine Bestell- oder Auftragsnummer auf jeder Rechnung?
Bei 40 gewerblichen Stammkunden sind das 40 kurze E-Mails, verteilt über ein paar Wochen. Die Antworten gehören in die Kundenakte, nicht in einen Notizzettel am Bildschirm. Wer das 2027 erledigt, hat am Stichtag für jeden Kunden die richtige Adresse.
Häufige Missverständnisse
- „Ein PDF per E-Mail ist doch elektronisch.“ Ab dem Ende der jeweiligen Übergangsfrist reicht das im B2B-Geschäft nicht mehr. Entscheidend ist das strukturierte Format.
- „Wir haben nur Privatkunden, also betrifft uns das nicht.“ Für den Versand stimmt das. Empfangen muss der Betrieb trotzdem, denn seine Lieferanten sind Unternehmen.
- „Die Umsatzgrenze gilt auch für den Empfang.“ Nein. Die 800.000 € betreffen nur den Versand im Jahr 2027.
- „Bis 2028 ist noch viel Zeit.“ Für den Versand an Geschäftskunden stimmt das bei kleineren Betrieben. Ein einziger Auftrag einer Gemeinde oder ein Wachstumsjahr über 800.000 € Umsatz verschiebt den Termin aber nach vorn, und dann bleiben oft nur wenige Wochen.
- „Ausdrucken und abheften genügt.“ Aufbewahrt werden muss die Originaldatei, acht Jahre lang.